Directive CSRD
La directive européenne NFRD (Non Financial Reporting Directive) qui encadre aujourd’hui les déclarations de performance extra-financière des sociétés européennes sera bientôt remplacée par une nouvelle directive, plus ambitieuse : la directive (UE) 2022/2464, dite « CSRD » (Corporate Sustainability Reporting Directive), qui s’appliquera progressivement à compter du 1er janvier 2024.
CSRD : Calendrier de mise en œuvre
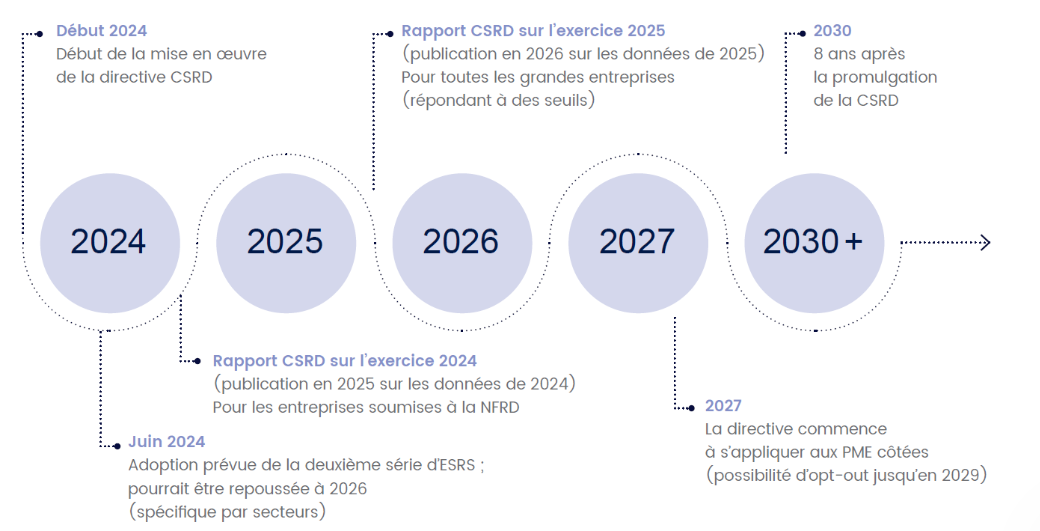
source : Qu’est-ce que la CSRD et à qui s’adresse-t-elle ?
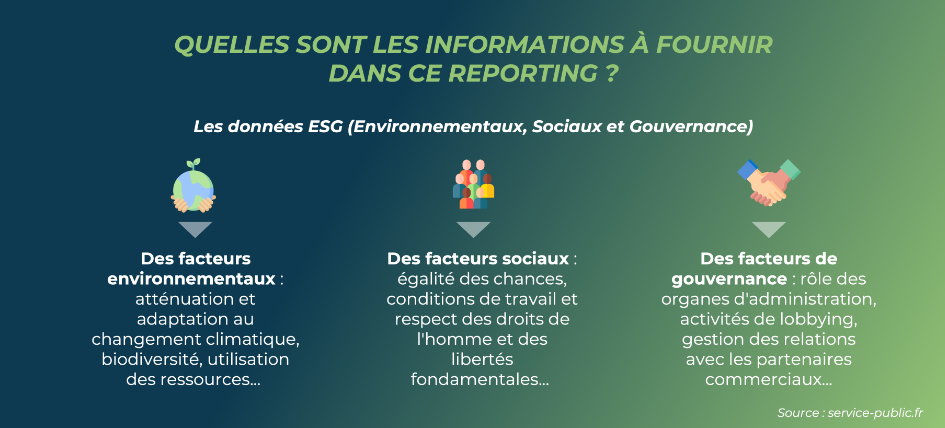
La CSRD repose aussi et surtout sur la collecte et la consolidation de données précises. Avec une somme importante de données et une diversité d'informations à récolter et à consolider. Il peut être difficile de savoir par où commencer.
La mise en place de KPIs et leur suivi est indispensable pour assurer la CSRD, parmi les KPIS suivants quels sont ceux que :
| émission de CO2 |
| Indice de durabilité des fournisseurs |
| Taux de satisfaction des clients |
| Temps de livraison moyen |
| Coût total de possession |
| Taux de rotation du personnel |
| Taux de satisfaction des employés |
| Indice de diversité |
| Taux d'absentéisme |
| ROI (Return on Investment) |
| Bénéfice net |
| Valeur ajoutée sociétale |
| Quantité de déchet produit |
| Volume d'eau consommé |
Parmi les outils RSE (collecte de données, visualisation, analyse etc…), lesquels utilisez-vous ?
- PowerBI
- Tableau
- Qlik View
- EcoVadis
- B-Corp
- Sedex
- GRI (Global Report Initiative)
- Sutainability Accounting Standards Board
- ISO26000
- Aucun, je ne suis pas concerné(e)
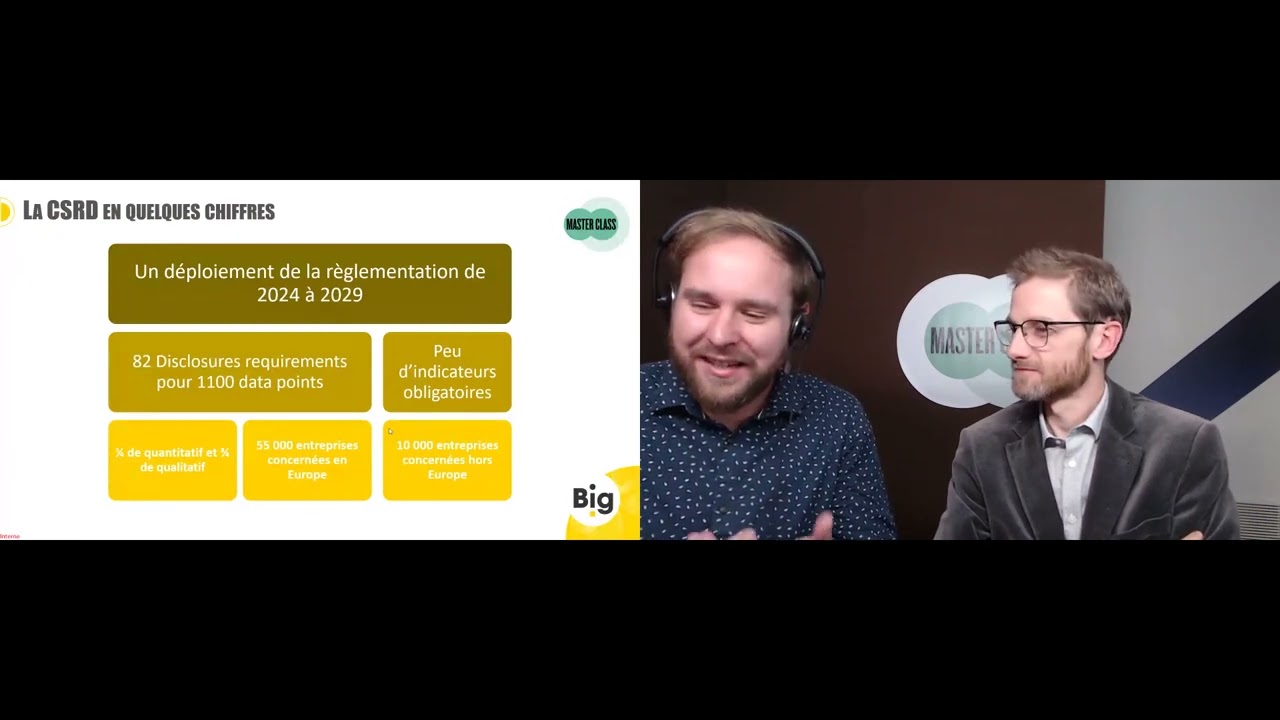
Principales dispositions de la CSRD
Le renforcement des exigences de reporting de durabilité des sociétés est un élément clé du Pacte Vert pour l’Europe. L’objectif principal de la CSRD est d’harmoniser le reporting de durabilité des entreprises et d’améliorer la disponibilité et la qualité des données ESG publiées. Ces évolutions permettront par exemple de répondre aux besoins d’information des acteurs financiers, eux-mêmes soumis à des obligations de reporting ESG.
La CSRD modifie quatre textes européens existants : la directive Comptable, la directive Transparence, la directive Audit et le règlement Audit. Les principaux changements introduits en comparaison de la directive NFRD de 2014 sur la publication d'informations non financières sont :
- Un champ d’application élargi : un nombre significativement plus important de sociétés seront concernées par les obligations de reporting, et en particulier toutes les sociétés (sauf micro-entreprises) cotées sur les marchés réglementés européens (cf. section suivante « sociétés concernées »).
- Un renforcement et une standardisation des obligations de reporting : en s’appuyant sur des normes européennes harmonisées, les sociétés devront publier des informations détaillées sur leurs risques, opportunités et impacts matériels en lien avec les questions sociales, environnementales et de gouvernance, selon un principe de « double matérialité ». Ces normes de reportingseront adoptées via des actes délégués (cf. encadré ci-dessous).
- Une localisation unique : le reportingde durabilité sera publié dans une section dédiée du rapport de gestion.
- Un format digital imposé : le rapport de gestion sera publié dans un format électronique unique européen xHTML. Des balises (ou tags) seront insérées dans le reportingde durabilité et seront définies dans une nouvelle taxonomie digitale fixée par acte délégué.
- Une vérification obligatoire de l’information par un commissaire aux comptes ou un organisme tiers indépendant (au choix des Etats), dans un premier temps avec un niveau d’assurance « modérée ». Un passage au niveau d’assurance « raisonnable » pourrait être requis à compter de 2028. Par ailleurs, les auditeurs devront appliquer des standards d’assurance et les règles encadrant leurs missions seront renforcées par la directive et le règlement Audit.
Encadré : de nouvelles normes de reporting de durabilité
La CSRD prévoit la création de normes de reportingde durabilité détaillées, dites normes « ESRS » (European Sustainability Reporting Standards) permettant d’encadrer et d’harmoniser les publications des sociétés. Ces normes, qui seront progressivement adoptées par voie d’actes délégués, sont de plusieurs types :
- Des normes « universelles », applicables à l’ensemble des sociétés quel que soit leur secteur d’activité. Elles couvrent les enjeux transversaux ainsi que l’ensemble des thématiques socio-environnementales. Ces normes figureront dans un acte délégué dont l’adoption est prévue en juin 2023.
- Des normes sectorielles, qui feront l’objet d’un second acte délégué dont l’adoption est prévue en juin 2024.
- Des normes spécifiques pour les PME cotées sur les marchés règlementés, également prévues pour figurer dans l’acte délégué de juin 2024.
La Commission européenne a mandaté l’EFRAG – le groupe consultatif européen sur l’information financière - pour la préparation de ces normes. L’EFRAG a ainsi publié le 23 novembre 2022 douze projets de normes correspondant au premier acte délégué. Ces projets seront revus par la Commission européenne avant leur adoption.
Sociétés concernées par les nouvelles obligations de reporting
L’obligation de publier un reportingde durabilité en application de la CSRD s’applique de manière progressive. Elle concerne les sociétés financières et non-financières dans le champ d’application de la directive Comptable et de la directive Transparence et qui correspondent aux catégories suivantes :
- Toutes les sociétés cotées sur les marchés règlementés européens, à l’exception des microentreprises telles que définies par la directive Comptable. Sont donc concernées les PMEs cotées. Toutefois, les PME bénéficient d’obligations de reportingallégées (normes spécifiques).
- Toutes les autres grandes entreprises européennes, c’est-à-dire, selon la directive Comptable, les sociétés, cotées ou non, au-dessus de deux des trois seuils suivants : 250 salariés ; 40 M€ de chiffre d’affaires et 20 M€ de total de bilan.
- Par le biais de leur(s) filiale(s) ou succursale(s) européenne(s), certaines sociétés non-européennes pour autant que leur chiffre d’affaires réalisé dans l’UE soit supérieur à 150 M€. Des critères de taille au niveau des filiales et succursales européennes sont également à prendre en compte. Toutefois, ces sociétés non-européennes doivent uniquement fournir des informations relatives à leurs impacts socio-environnementaux (et non celles liées à leurs risques et opportunités).
Lorsqu’un reportingde durabilité consolidé est établi par la société mère d’un groupe, les sociétés filiales peuvent bénéficier d’une exemption de reporting. Des informations minimales sont toutefois à fournir par la filiale exemptée (déclaration d’exemption, renvoi vers le rapport consolidé, etc.). Cette exemption ne s’applique pas aux grandes sociétés cotées.
Calendrier d’application
La directive CSRD a été publiée au journal officiel de l’Union européenne le 16 décembre 2022. Elle entrera progressivement en application à compter du 1er janvier 2024. Il est en effet prévu une entrée en application différée pour certaines catégories d’entreprises.
Le tableau ci-dessous détaille ce calendrier :
| Catégories d’entreprises | Exercice de référence | Premier reporting en : |
|---|---|---|
Grandes entreprises européennes et non européennes vérifiant les seuils de la NFRD Entités d’intérêt public européennes (au sens de la directive Comptable - qui comprennent les sociétés européennes cotées sur un marché réglementé européen) et sociétés non européennes cotées sur un marché règlementé européen, qui satisfont les deux critères suivants : <ul style="box-sizing: inherit; display: block; margin: 0px 0px 25px; padding: 0px; list-style: none; text-align: left;"><li style="box-sizing: inherit; margin: 0px 0px 1.17647rem; padding: 0px 0px 0px 1.41176rem; list-style: none; position: relative;">>500 salariés</li><li style="box-sizing: inherit; margin: 0px; padding: 0px 0px 0px 1.41176rem; list-style: none; position: relative;">>40M€ CA et/ou >20M€ de total de bilan</li></ul> | 2024 | 2025 |
Autres grandes entreprises européennes et non-européennes Toutes les autres sociétés européennes qui satisfont au moins deux des critères suivants : <ul style="box-sizing: inherit; display: block; margin: 0px 0px 25px; padding: 0px; list-style: none; text-align: left;"><li style="box-sizing: inherit; margin: 0px 0px 1.17647rem; padding: 0px 0px 0px 1.41176rem; list-style: none; position: relative;">>250 salariés</li><li style="box-sizing: inherit; margin: 0px 0px 1.17647rem; padding: 0px 0px 0px 1.41176rem; list-style: none; position: relative;">>40M€ CA</li><li style="box-sizing: inherit; margin: 0px; padding: 0px 0px 0px 1.41176rem; list-style: none; position: relative;">>20M€ de total de bilan</li></ul> Toutes les sociétés non-UE cotées sur un marché règlementé UE qui satisfont deux des trois critères mentionnés ci-dessus. | 2025 | 2026 |
PME cotées sur marché règlementé européen Toutes les PME UE et non-UE cotées sur un marché règlementé européen, sauf les microentreprises (Microentreprise : société ne dépassant pas deux des critères suivants : 10 salariés, 250K€ de total de bilan, 700K€ de CA). | 2026 – possibilité de reporter à 2028* | 2027 – possibilité de reporter à 2029* |
Autres grandes entreprises non-européennes Sociétés non européennes ayant un chiffre d’affaires européen supérieur à 150M€ et une filiale ou succursale basée dans l’Union européenne. | 2028 | 2029 |
* Pendant une période transitoire de deux ans, jusqu’en 2028, les PME cotées sur les marchés règlementés ont la possibilité de ne pas appliquer les exigences de reporting de la CSRD, pour autant qu’elles indiquent brièvement dans leur rapport de gestion les raisons pour lesquelles elles s’en abstiennent.
Textes de référence
 | Directive (UE) 2022/2464 du 14 décembre 2022(directive CSRD), publiée au Journal officiel de l’UE le 16 décembre 2022 applicable à compter du 1er janvier 2024. |
|---|---|
 | Projets de normes de *reporting* de durabilité (ESRS) – avis technique de l’EFRAG, publié le 23 novembre 2022. L’EFRAG présente sur cette page les premiers projets de normes de reporting (normes « universelles »), qui seront adoptées en juin 2023 par la Commission européenne. |
sources : La nouvelle directive CSRD sur le reporting de durabilité des sociétés | AMF